更新时间:2026-10-13 10:44:01点击:
很多人刷到网上黄金期现套利的介绍,直接当成低风险捡钱策略,却没看清这套策略的底层门槛,尤其是自然人不能参与实物交割这一条,直接掐断普通人做传统无风险期现套利的路径。上期所规则写得很明确,自然人客户无法进行黄金实物交割,到期持仓不能提货或者提交仓单平仓,一旦持有到交割月,只能主动平仓离场,没法依靠实物交割锁定价差,网上说的 “无风险”,只适用于具备交割资质的法人客户。

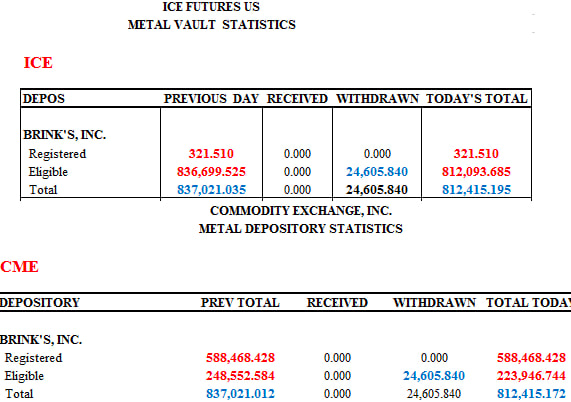
真正的期现套利逻辑,是期货和现货价差偏离合理区间时,一边做多期货、一边做空现货,等到价差回归,要么双边平仓了结,要么到期通过实物交割完成闭环,交割才是这套策略最后的安全兜底。法人机构想要走交割闭环,首先得完成仓单相关备案,具备开具增值税发票的能力,还要对接上期所指定金库,处理金锭入库、质检、仓储保管等一系列手续,零售渠道买的金条不能直接注册成交易所标准仓单,只有交易所认可品牌、符合纯度规格的金锭,才能入库生成仓单,这一步就拦住绝大多数市场参与者。
资金门槛也远超普通短线交易,黄金一手合约是 1000 克,做套利需要同时持有期货头寸和现货库存,还要预留大量备用资金应对保证金波动。价差套利本身年化收益不高,只有大资金才能摊薄仓储、资金占用、运输质检这些固定成本,资金体量太小,交易杂费会直接吞噬掉价差带来的微薄利润,机会出现的时候,微小的滑点就能把预期收益直接抹平。还有资金占用成本,持有现货库存会持续占用资金,长时间等待价差收敛,利息损耗会持续累积,很多时候价差还没回归,资金成本就已经吃掉全部潜在收益。
市场里还有一类折中方案,不做实物交割,单纯在沪金期货和上金所现货之间做价差交易,不少散户误以为这就是期现套利。但这种方式不存在交割兜底,本质只是价差投机,如果价差持续走阔,两边头寸会同时产生浮亏,没有任何强制收敛机制,风险和普通双向投机没有本质区别,不能称作无风险套利。
实操还有几个隐性门槛容易被忽略。价差窗口不会频繁出现,大部分时间期现价差都在合理区间,可操作机会很少,需要持续监控两边盘面;同时跨两个市场交易,两边账户、两套行情系统要同步操作,下单节奏稍有错位就会形成单边敞口。临近交割月保证金梯度上调,一旦持仓进入交割前提保周期,资金占用会快速上升,对账户备用资金储备提出更高要求。
就算是产业法人,也不是随时可以进场。仓单入库出库需要预约,金库仓储费、保险费、质检费都是固定支出,发票流转也有严格时限,任何一环出问题,都会产生额外损失。交易所还会对交割月持仓设置严格限仓,套利头寸也受大户报告约束,不能无限放大规模。
风险提示:以上为沪金期现套利规则与门槛解读,不构成任何交易指导。自然人无法参与实物交割,不存在交割兜底的价差交易属于投机行为,面临价差持续偏离、保证金上调、滑点等多重风险,实际盈亏以各市场结算单据为准。